Engager la conversation

Intelligence de mobilité

Le marché automobile en France, mesuré à partir de la visite en concession

18 marques et 2 829 concessions, pendant 92 jours et avec la même visite qualifiée. Sans marque ancre et sans enquêtes : seulement la visite physique qui a déjà eu lieu.

Lire le rapport

Lisez-le en intégralité en ligne, sans inscription. Pour emporter le PDF, nous vous demandons votre e-mail.

Les sept angles

Sept questions que l’on tranche en réunion budgétaire, pas en réunion marketing : qui reçoit la visite, avec quel réseau, auprès de quel public et d’où il vient.

01

Un seul groupe capte plus d’un quart des visites

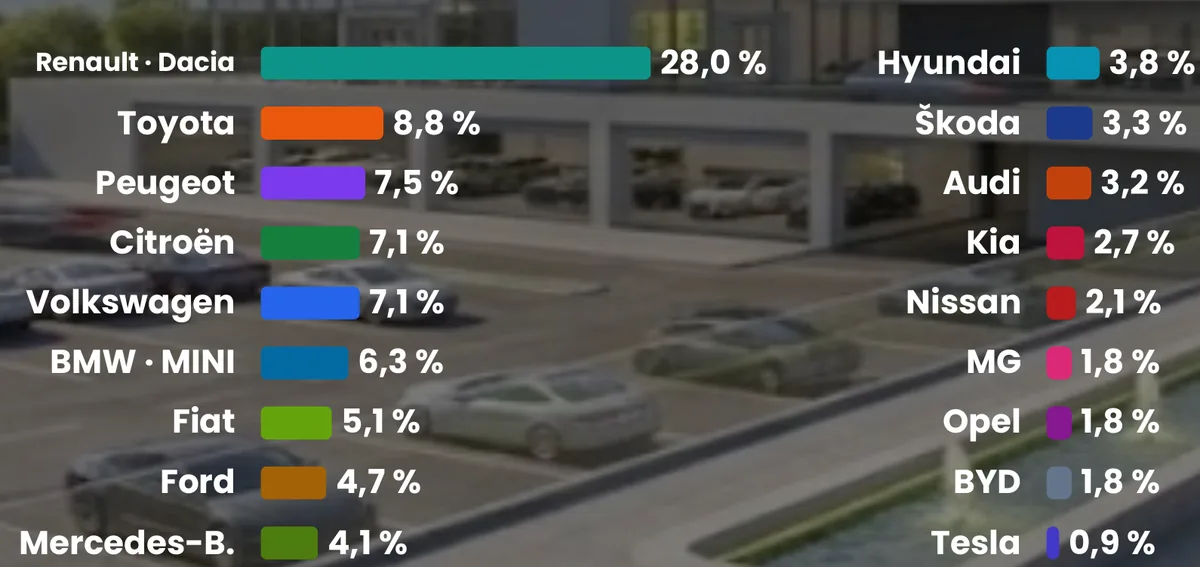
Renault et Dacia, mesurées ensemble, réunissent 28,0 % des audiences de marque additionnées et devancent très largement le reste du marché. Toyota arrive en deuxième position, loin derrière (8,8 %). Peugeot (7,5 %), Citroën (7,1 %) et Volkswagen (7,1 %) forment un peloton serré. Chez les premium, le duo BMW · MINI (6,3 %) prend l’avantage sur Mercedes-Benz (4,1 %) et Audi (3,2 %). La seconde moitié du classement reste très fragmentée : MG, Opel et BYD se partagent des parts modestes, 1,8 % chacune, et Tesla ferme la marche (0,9 %). Il s’agit de visites en concession, pas de ventes.
02

Le trafic repose souvent sur quelques concessions phares

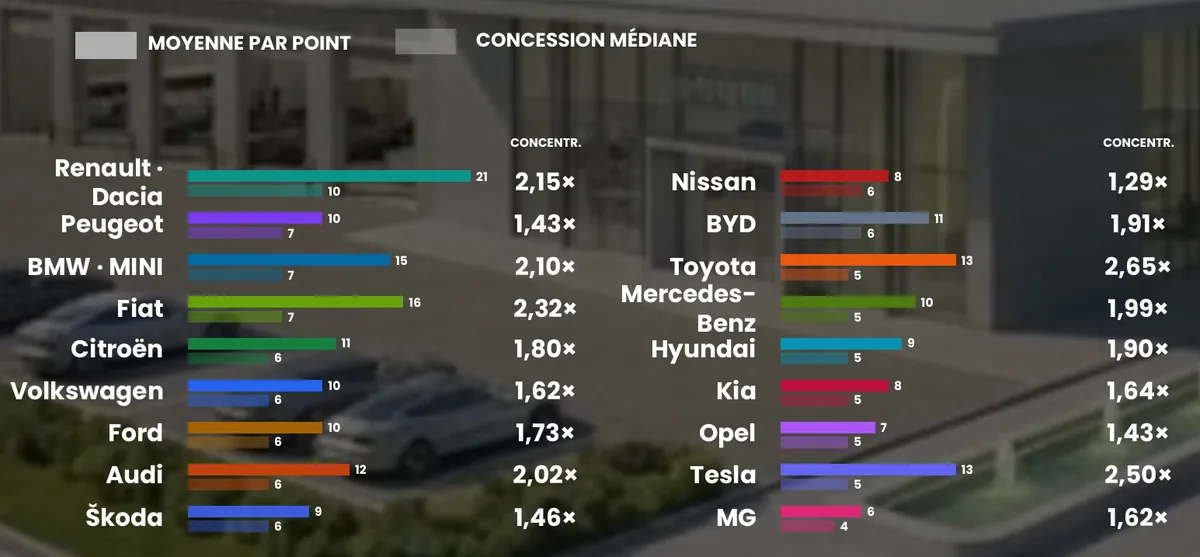
La concession médiane de Renault · Dacia reçoit 10 appareils sur le trimestre, la fréquentation la plus élevée par point de vente ; Peugeot, BMW · MINI et Fiat suivent, avec 7. Chez la plupart des marques, la moyenne dépasse nettement la médiane : Toyota (13 appareils en moyenne, 5 à la médiane, concentration de 2,65×), Tesla (2,50×) et Fiat (2,32×) présentent la concentration la plus forte et leur trafic dépend de quelques sites. À l’inverse, Nissan (1,29×), Peugeot et Opel (1,43×) et Škoda (1,46×) répartissent mieux leurs visites. MG affiche la fréquentation la plus faible : 4 appareils dans sa concession médiane.

03

Qui entre dans chaque concession, par niveau socio-économique

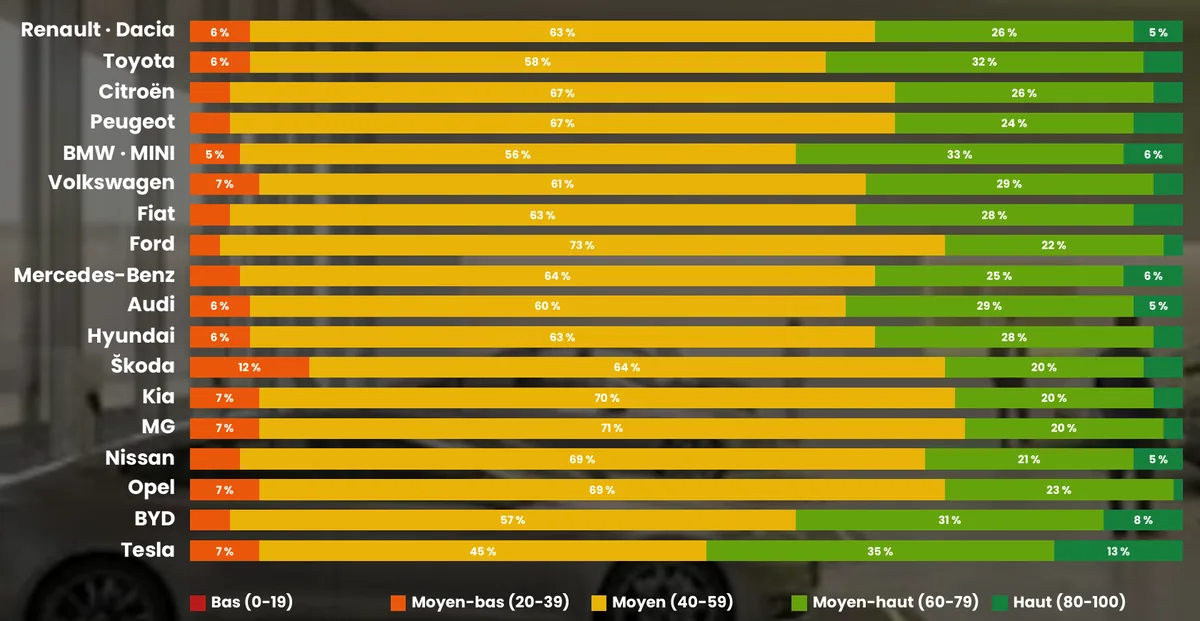
Le profil est remarquablement homogène : pour presque toutes les marques, la majorité des visiteurs réside dans des zones de niveau moyen. Tesla fait exception : le moyen-haut et le haut (35 % et 13 %) y dépassent le niveau moyen (45 %). BYD (31 % en moyen-haut), BMW · MINI (33 %) et Toyota (32 %) attirent aussi un public un peu plus aisé. Ford (73 %), MG (71 %), Kia (70 %) et Opel (69 %) recrutent surtout en niveau moyen ; Škoda a la part la plus élevée de moyen-bas (12 %). Les barres de niveau élevé sont un plancher, pas une estimation centrée : le panel sous-représente la clientèle aisée.

04

Pouvoir d’achat face au trafic

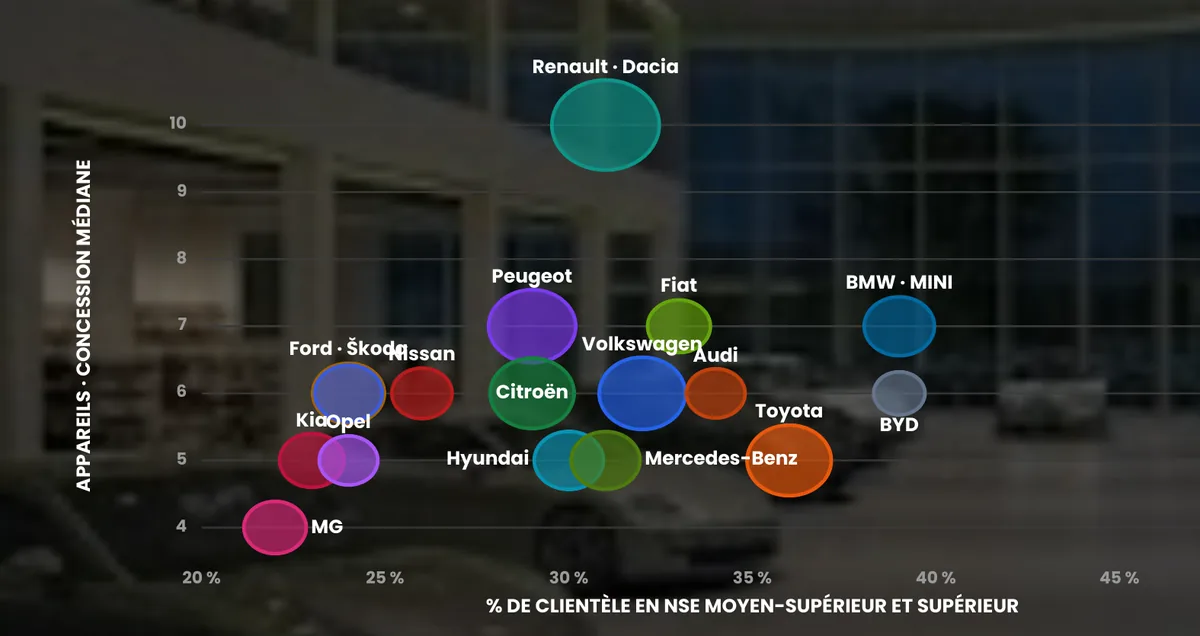
Renault · Dacia domine en fréquentation, 10 appareils dans sa concession médiane, avec une clientèle de niveau intermédiaire. Tesla se situe à l’opposé : c’est la marque la plus orientée vers les zones aisées, mais avec une fréquentation modeste par concession (5). BMW · MINI combine un public plus aisé et une fréquentation solide (7) ; BYD suit le même profil avec un trafic plus faible (6), et Toyota attire aussi une clientèle plutôt aisée malgré une fréquentation plus réduite (5). Enfin, MG (4), Kia et Opel (5), Ford et Škoda (6) cumulent une fréquentation plus faible et un public moins aisé.

05

Quelles marques partagent leurs visiteurs

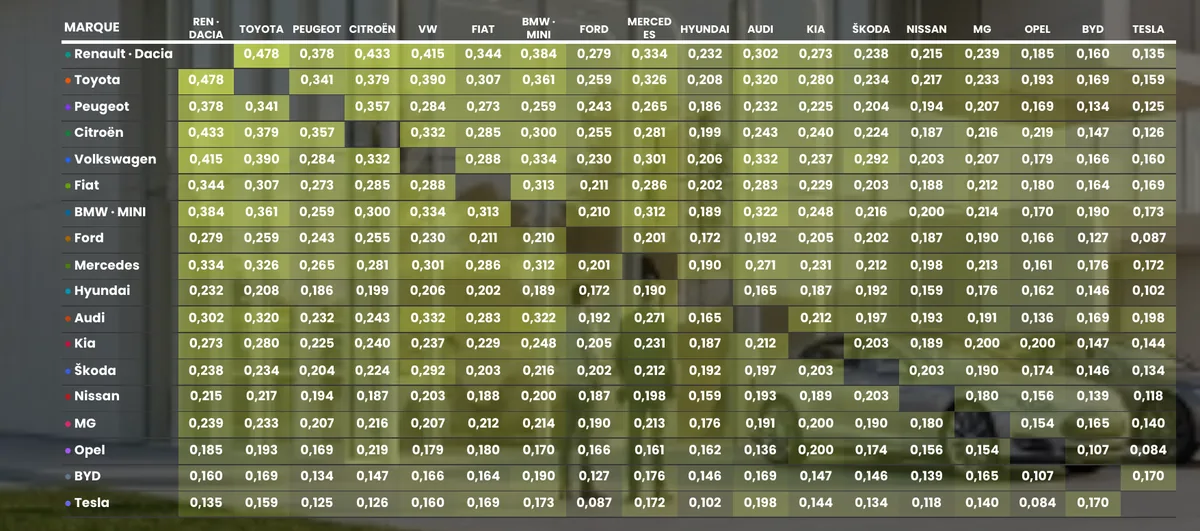
Les généralistes partagent largement leurs visiteurs : Renault · Dacia croise fortement son public avec Toyota (indice de Jaccard de 0,478), Citroën (0,433) et Volkswagen (0,415), et sa taille en fait le point de passage commun du marché. Chez les premium, Audi, BMW · MINI et Mercedes-Benz forment un bloc cohérent (de 0,271 à 0,322 entre elles) ; Audi se rapproche aussi de Volkswagen (0,332) et Škoda suit la même logique de groupe (0,292 avec Volkswagen). Tesla attire surtout des visiteurs de marques premium et de BYD : Audi (0,198), BMW · MINI (0,173), Mercedes-Benz (0,172), BYD (0,170). Opel, BYD et Tesla gardent les publics les plus isolés.

06

D’où viennent les visiteurs

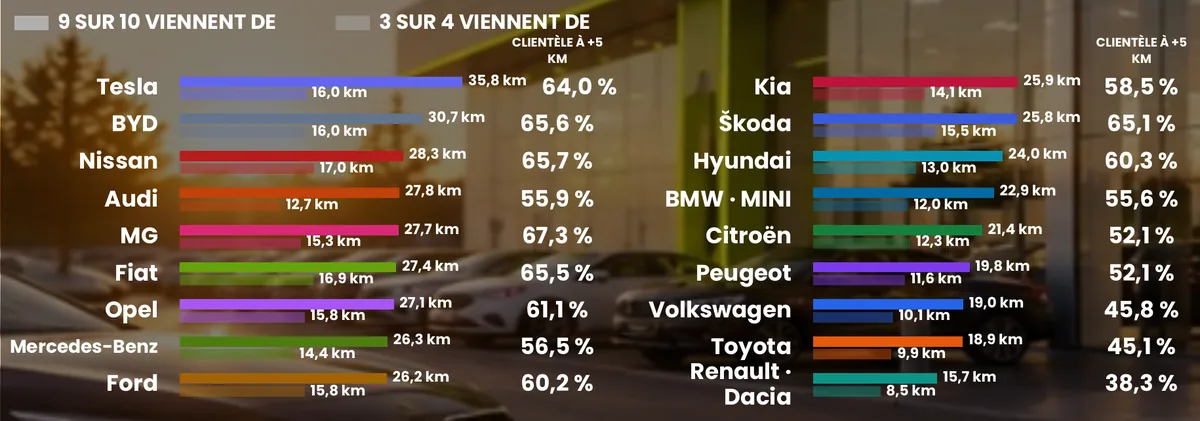
Tesla attire les visiteurs venant de plus loin : 9 sur 10 vivent à moins de 35,8 km, la zone d’influence la plus étendue. BYD (30,7 km), Nissan (28,3 km), Audi (27,8 km) et MG (27,7 km) recrutent aussi sur un large territoire, faute de réseaux denses. À l’inverse, Renault · Dacia a la clientèle la plus locale (15,7 km), grâce à un réseau très dense ; Toyota (18,9 km), Volkswagen (19,0 km) et Peugeot (19,8 km) partagent ce profil de proximité. Chez la plupart des marques, plus de la moitié des visiteurs viennent de plus de cinq kilomètres : jusqu’à 67,3 % chez MG, contre 38,3 % chez Renault · Dacia.

07

En tête presque partout, mais chaque département a ses bastions

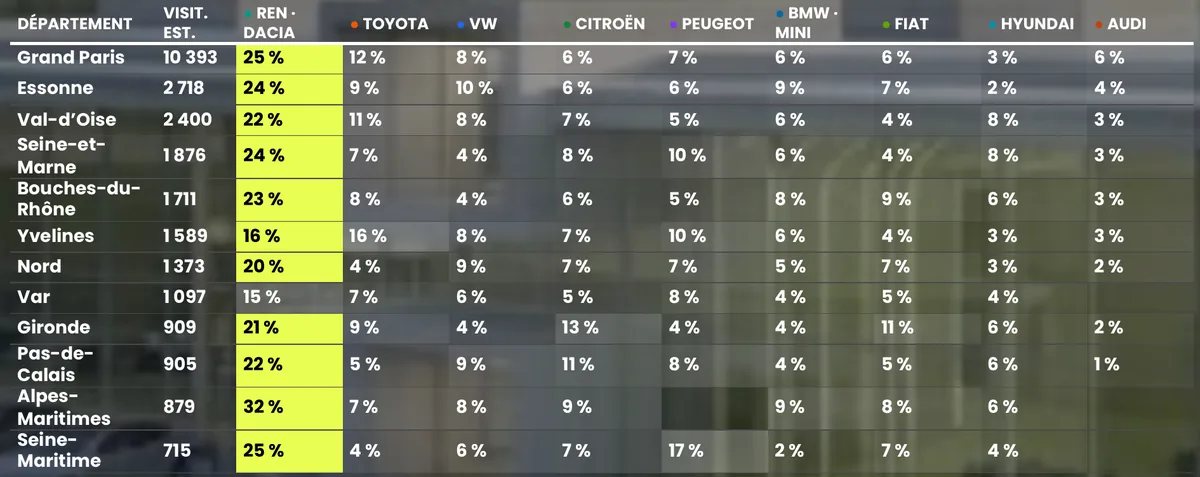
Renault · Dacia arrive en tête dans presque tous les départements ; sa part culmine dans les Alpes-Maritimes (32 %). En Île-de-France, Toyota, Volkswagen et BMW · MINI captent davantage : dans les Yvelines, Toyota fait jeu égal avec Renault · Dacia (16 % chacune). Les autres généralistes n’ont que quelques bastions : Peugeot en Seine-Maritime (17 %), Citroën (13 %) et Fiat (11 %) en Gironde. Chez les marques minoritaires, Ford égale Renault · Dacia dans le Var (15 %), Kia ressort dans le Pas-de-Calais (13 %) et Škoda dans le Nord (8 %). Tesla et BYD progressent dans les Yvelines ou les Alpes-Maritimes, départements aisés, plus que dans le cœur de Paris.

Dix-huit marques, un seul critère : la visite qui a déjà eu lieu

Lire le rapport