Iniciar una conversación

Inteligencia de movilidad

El mercado de la automoción en Francia, medido desde la visita al concesionario

18 marcas y 2,829 concesionarios, durante 92 días y con la misma visita calificada. Sin marca ancla y sin encuestas: solo la visita física que ya ocurrió.

Ver el reporte

Léelo completo en línea, sin registro. Para llevártelo en PDF pedimos tu correo.

Los siete cortes

Siete preguntas que se contestan en una reunión de presupuesto, no en una de marketing: quién recibe la visita, con qué red, de qué público y desde dónde viene.

01

Un solo grupo capta más de una cuarta parte de las visitas

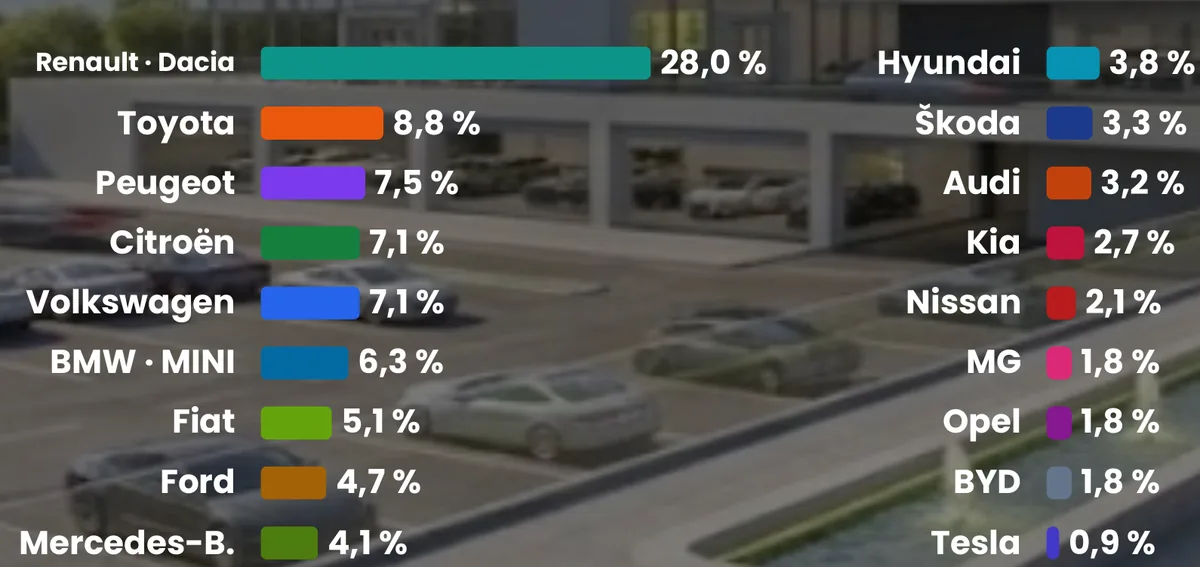
Renault y Dacia, medidas juntas, reúnen el 28,0 % de las audiencias de marca sumadas y aventajan con mucho al resto del mercado. Toyota ocupa la segunda posición, muy por detrás (8,8 %). Peugeot (7,5 %), Citroën (7,1 %) y Volkswagen (7,1 %) forman un pelotón compacto. Entre las premium, BMW · MINI (6,3 %) se impone a Mercedes-Benz (4,1 %) y Audi (3,2 %). La segunda mitad de la clasificación sigue muy fragmentada: MG, Opel y BYD se reparten cuotas modestas, el 1,8 % cada una, y Tesla cierra la tabla (0,9 %). Hablamos de visitas a concesionarios, no de ventas.
02

El tráfico suele descansar en unos pocos concesionarios insignia

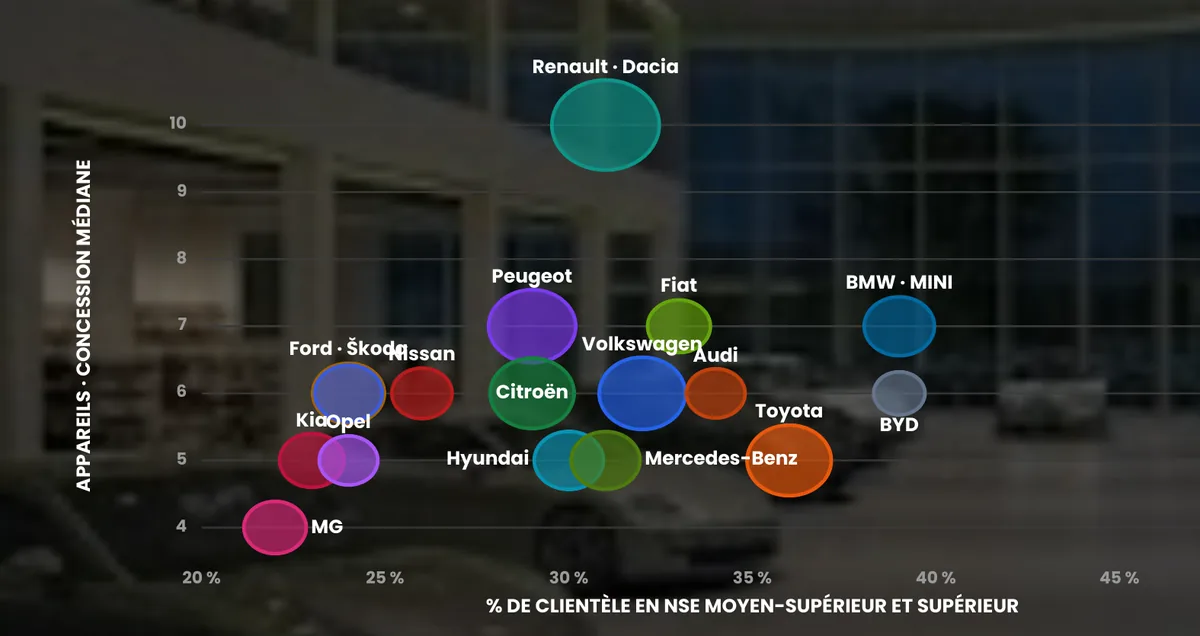
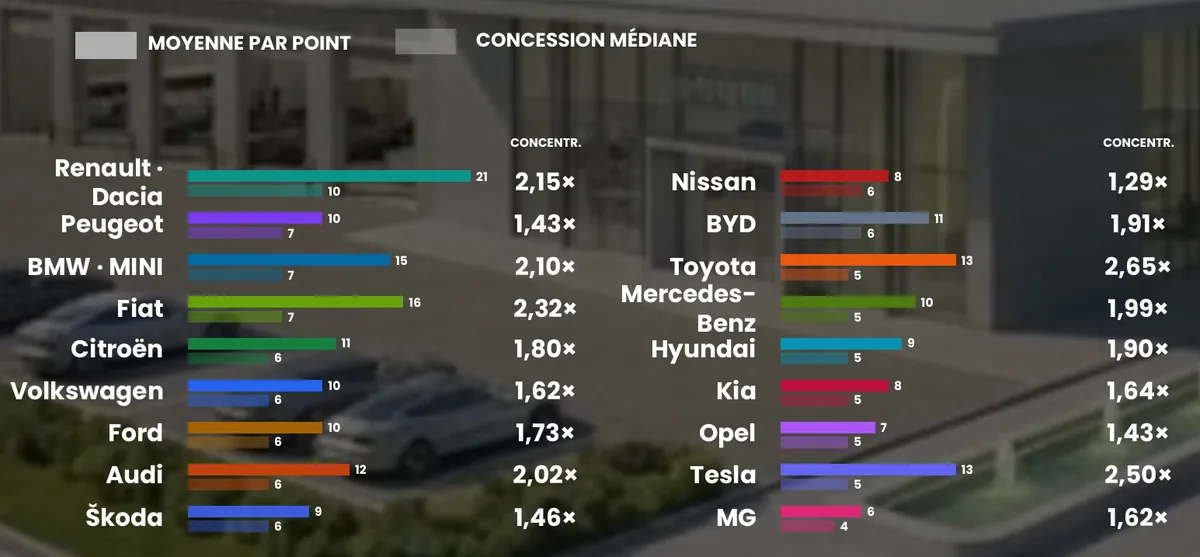
El concesionario mediano de Renault · Dacia recibe 10 dispositivos en el trimestre, la mayor afluencia por punto de venta; Peugeot, BMW · MINI y Fiat le siguen, con 7. En la mayoría de las marcas, el promedio supera con claridad a la mediana: Toyota (13 dispositivos de promedio, 5 en la mediana, concentración de 2,65×), Tesla (2,50×) y Fiat (2,32×) presentan la concentración más alta y su tráfico depende de unos pocos puntos. En el otro extremo, Nissan (1,29×), Peugeot y Opel (1,43×) y Škoda (1,46×) reparten mejor sus visitas. MG tiene la afluencia más baja: 4 dispositivos en su concesionario mediano.

03

Quién pisa cada concesionario, por nivel socioeconómico

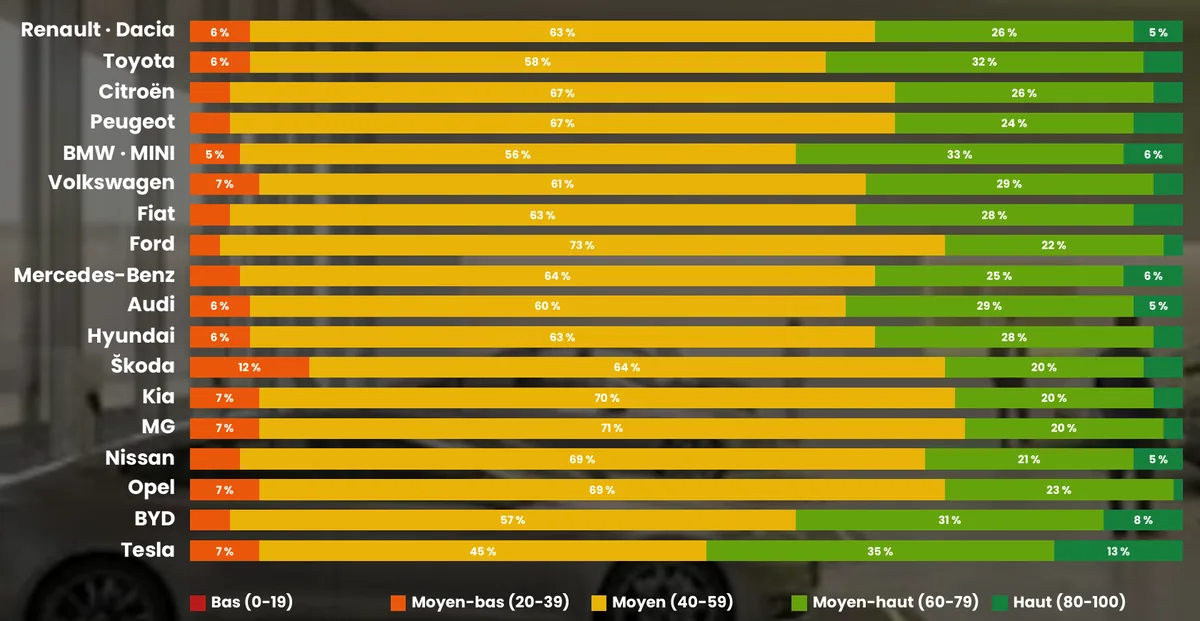
El perfil es notablemente homogéneo: en casi todas las marcas, la mayoría de los visitantes reside en áreas de nivel medio. Tesla es la excepción: el medio-alto y el alto, sumados (35 % y 13 %), superan al nivel medio (45 %). BYD (31 % en medio-alto), BMW · MINI (33 %) y Toyota (32 %) atraen a un público algo más acomodado. Ford (73 %), MG (71 %), Kia (70 %) y Opel (69 %) se concentran en el nivel medio; Škoda tiene la mayor proporción de medio-bajo (12 %). Las barras de nivel alto son un piso, no una estimación centrada: el panel subrepresenta a la clientela alta.

04

Poder adquisitivo contra tráfico

Renault · Dacia domina en afluencia, 10 dispositivos en su concesionario mediano, con una clientela de nivel intermedio. Tesla se sitúa en el extremo opuesto: es la marca más orientada a las áreas acomodadas, pero con una afluencia modesta por concesionario (5). BMW · MINI combina un público más acomodado y una afluencia sólida (7); BYD sigue el mismo perfil con menos tráfico (6), y Toyota atrae también a una clientela más bien acomodada pese a una afluencia más reducida (5). Por último, MG (4), Kia y Opel (5), Ford y Škoda (6) combinan una afluencia más baja y un público menos acomodado.

05

Qué marcas comparten visitante

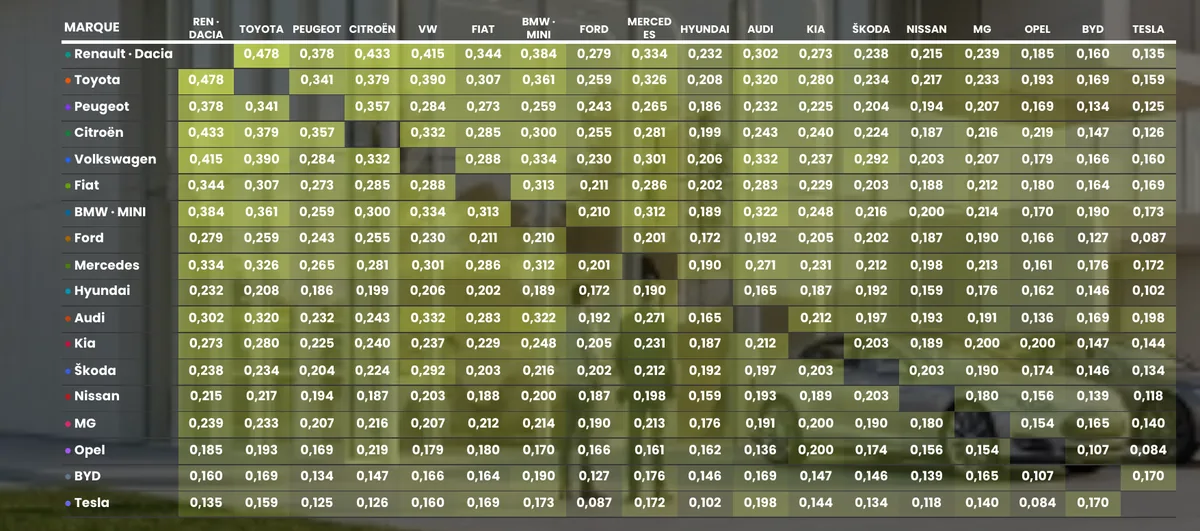
Las generalistas comparten ampliamente sus visitantes: Renault · Dacia cruza con fuerza su público con Toyota (índice de Jaccard de 0,478), Citroën (0,433) y Volkswagen (0,415), y su tamaño la convierte en el punto de paso común del mercado. Entre las premium, Audi, BMW · MINI y Mercedes-Benz forman un bloque coherente (de 0,271 a 0,322 entre ellas); Audi se acerca también a Volkswagen (0,332) y Škoda sigue la misma lógica de grupo (0,292 con Volkswagen). Tesla atrae sobre todo a visitantes de marcas premium y de BYD: Audi (0,198), BMW · MINI (0,173), Mercedes-Benz (0,172), BYD (0,170). Opel, BYD y Tesla conservan los públicos más aislados.

06

Desde dónde vienen los visitantes

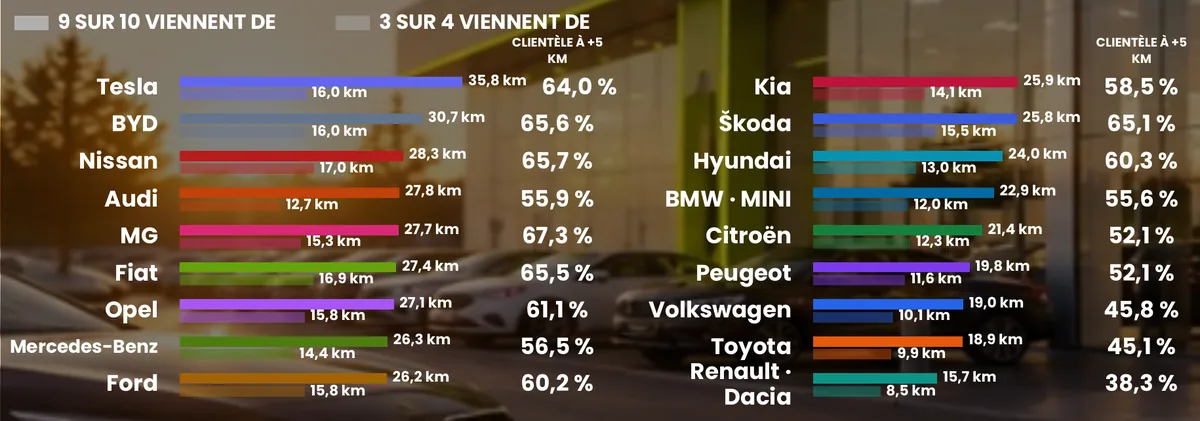
Tesla atrae al visitante más lejano: 9 de cada 10 viven a menos de 35,8 km, el área de influencia más extensa. BYD (30,7 km), Nissan (28,3 km), Audi (27,8 km) y MG (27,7 km) captan visitantes en un territorio amplio: sus redes, menos densas, obligan a desplazarse más. Renault · Dacia, con una red muy densa, tiene la clientela más local (15,7 km); Toyota (18,9 km), Volkswagen (19,0 km) y Peugeot (19,8 km) comparten ese perfil de proximidad. En la mayoría de las marcas, más de la mitad de los visitantes vive a más de cinco kilómetros: el 67,3 % en MG, frente al 38,3 % en Renault · Dacia.

07

Líder casi en todas partes, con bastiones por departamento

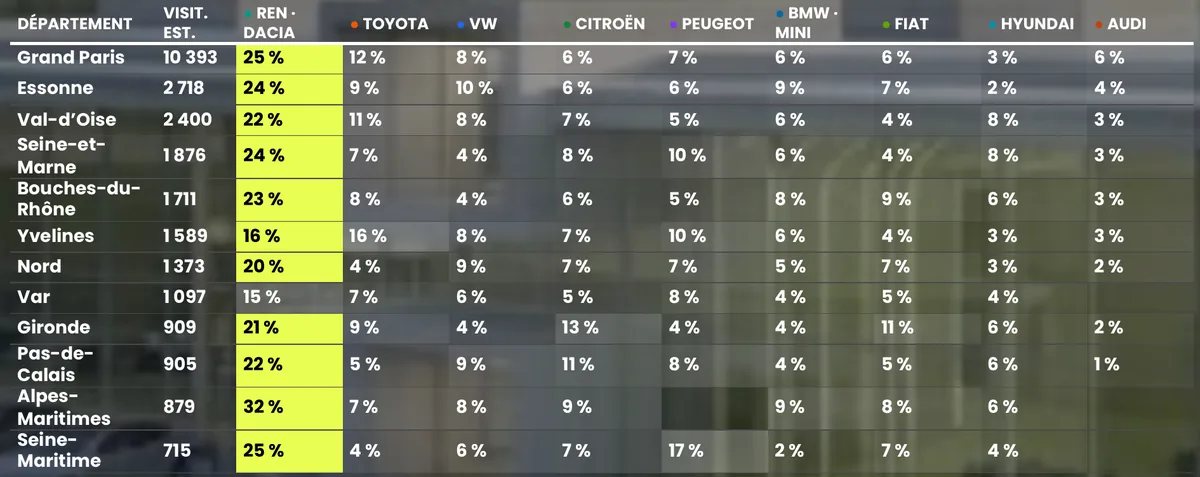
Renault · Dacia encabeza casi todos los departamentos; su share alcanza el máximo en Alpes-Maritimes (32 %). En Île-de-France, Toyota, Volkswagen y BMW · MINI captan una parte mayor: en Yvelines, Toyota empata con Renault · Dacia (16 % cada una). Las demás generalistas solo tienen algunos bastiones: Peugeot en Seine-Maritime (17 %), Citroën (13 %) y Fiat (11 %) en Gironde. Entre las marcas minoritarias, Ford iguala a Renault · Dacia en el Var (15 %), Kia destaca en Pas-de-Calais (13 %) y Škoda en el departamento del Nord (8 %). Tesla y BYD avanzan en Yvelines o Alpes-Maritimes, departamentos acomodados, más que en el corazón de París.

Dieciocho marcas, un solo criterio: la visita que ya ocurrió

Ver el reporte