01
Share del mercado
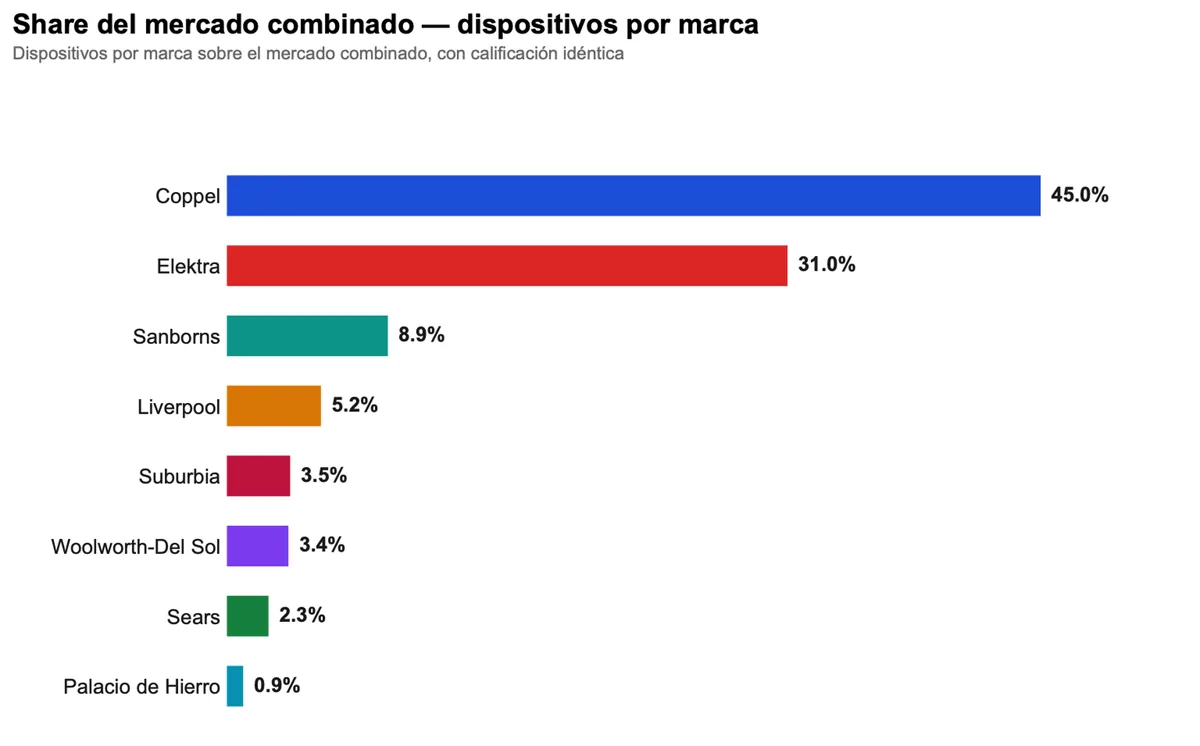
Coppel (45%) y Elektra (31%) concentran juntas el 76% del tráfico medido. El Palacio de Hierro, con 0.9%, cuenta la historia de la escala, no la del valor por cliente.
Inteligencia de movilidad
2.7 millones de dispositivos, 8 marcas y 3,777 tiendas de junio a agosto de 2026, con la misma calificación. Sin marca ancla y sin encuestas: sólo la visita física que ya ocurrió.
Léelo completo en línea, sin registro. Para llevártelo en PDF pedimos tu correo.
Siete preguntas que se responden en junta de presupuesto, no en una de marketing.
Coppel (45%) y Elektra (31%) concentran juntas el 76% del tráfico medido. El Palacio de Hierro, con 0.9%, cuenta la historia de la escala, no la del valor por cliente.
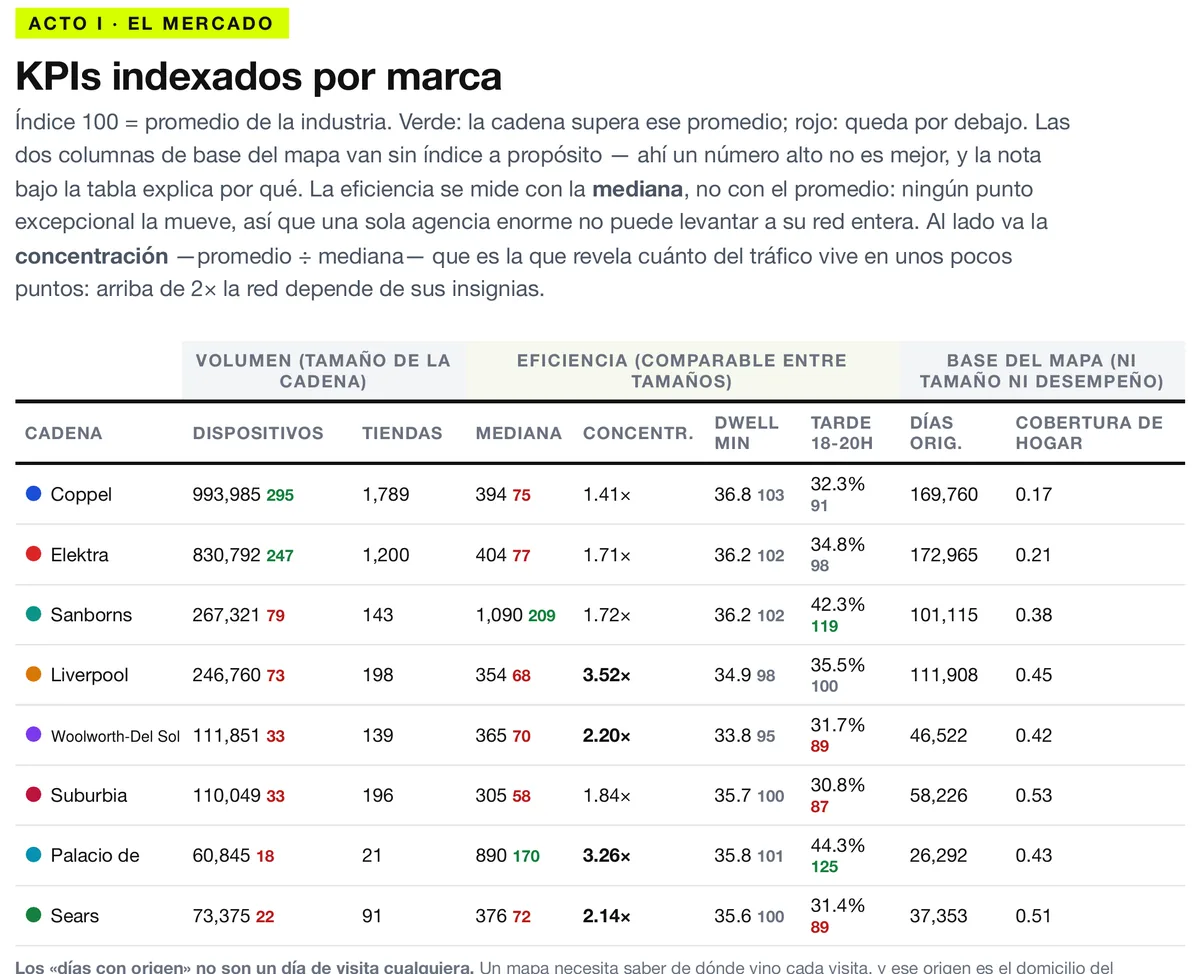
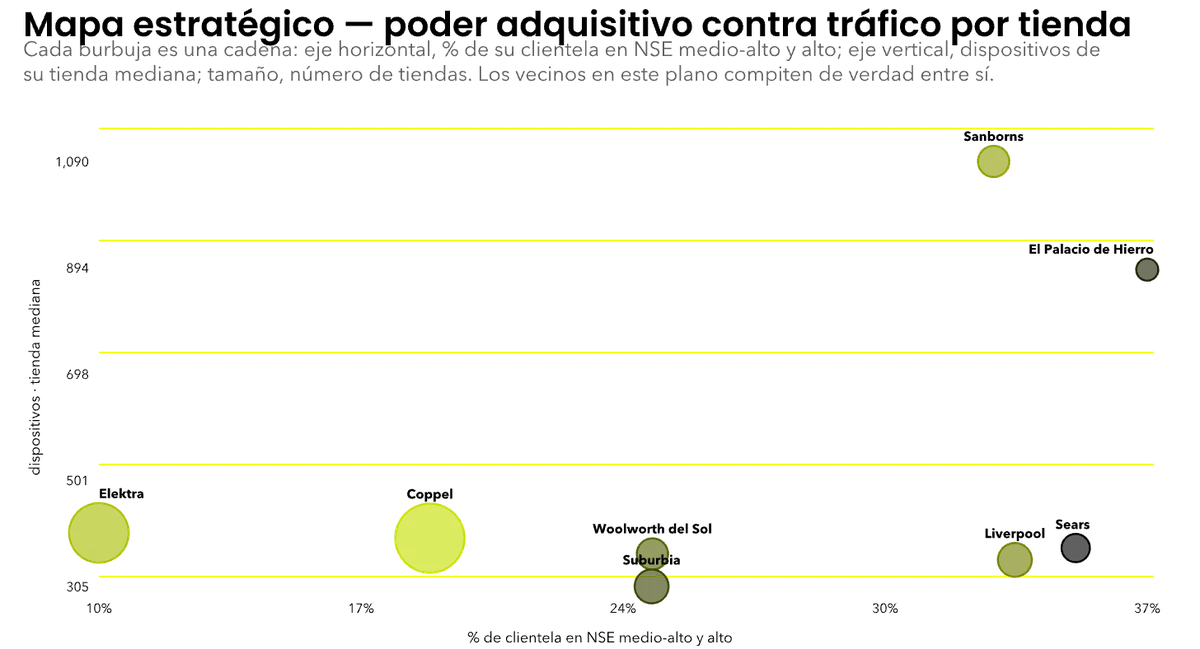
Volumen y eficiencia se separan: las redes más grandes no son las más eficientes por punto de venta. Sanborns tiene la mayor intensidad de tráfico por tienda.
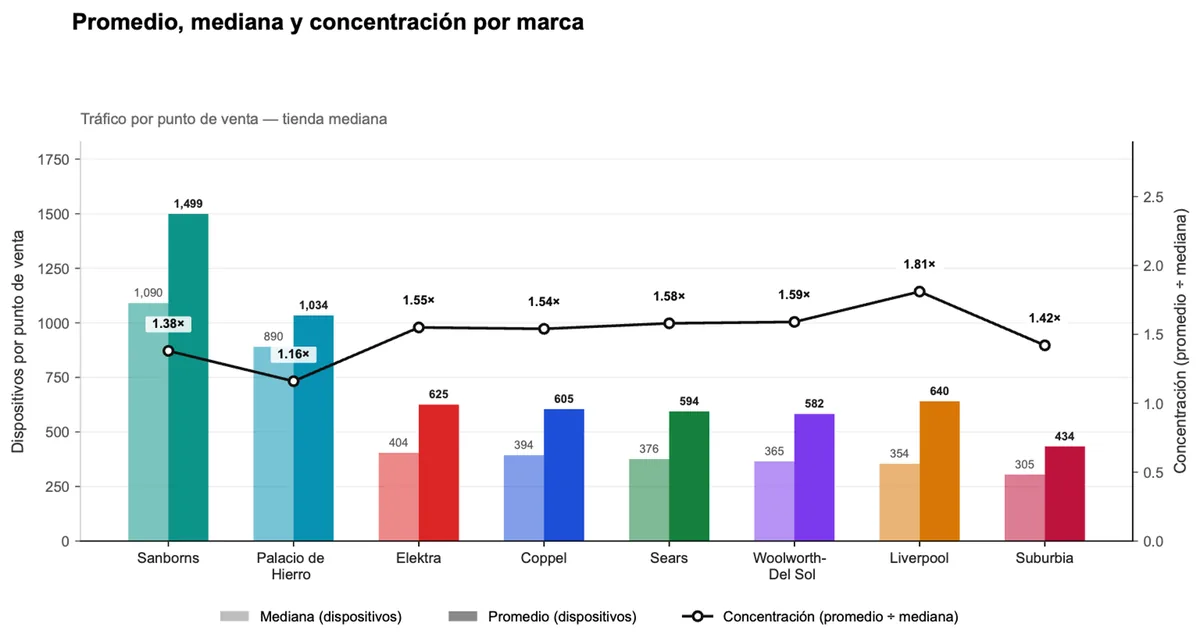
Sanborns y El Palacio de Hierro juegan en otra liga por punto de venta. Liverpool muestra la concentración más alta (1.81×): su resultado depende de un grupo reducido de tiendas.
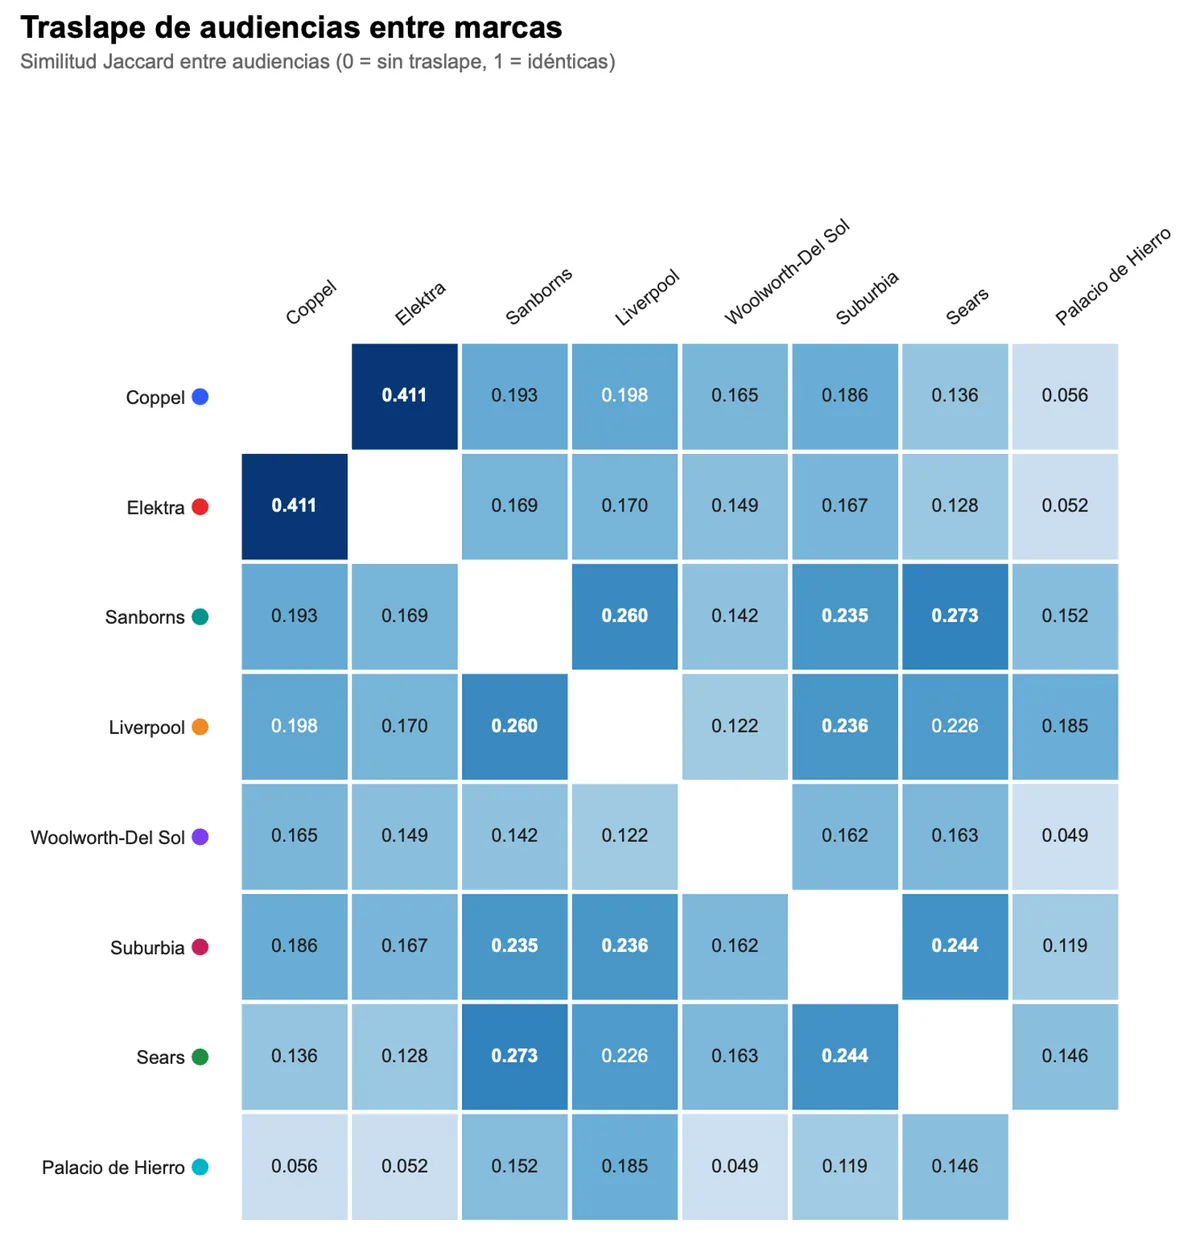
Coppel y Elektra comparten al mismo comprador y sus audiencias son intercambiables en buena medida. El Palacio de Hierro es la marca con menor traslape con el resto.
Poder adquisitivo contra tráfico por tienda: Sanborns y El Palacio de Hierro ocupan el cuadrante de mayor valor; Coppel y Elektra compiten por alcance, no por ticket.
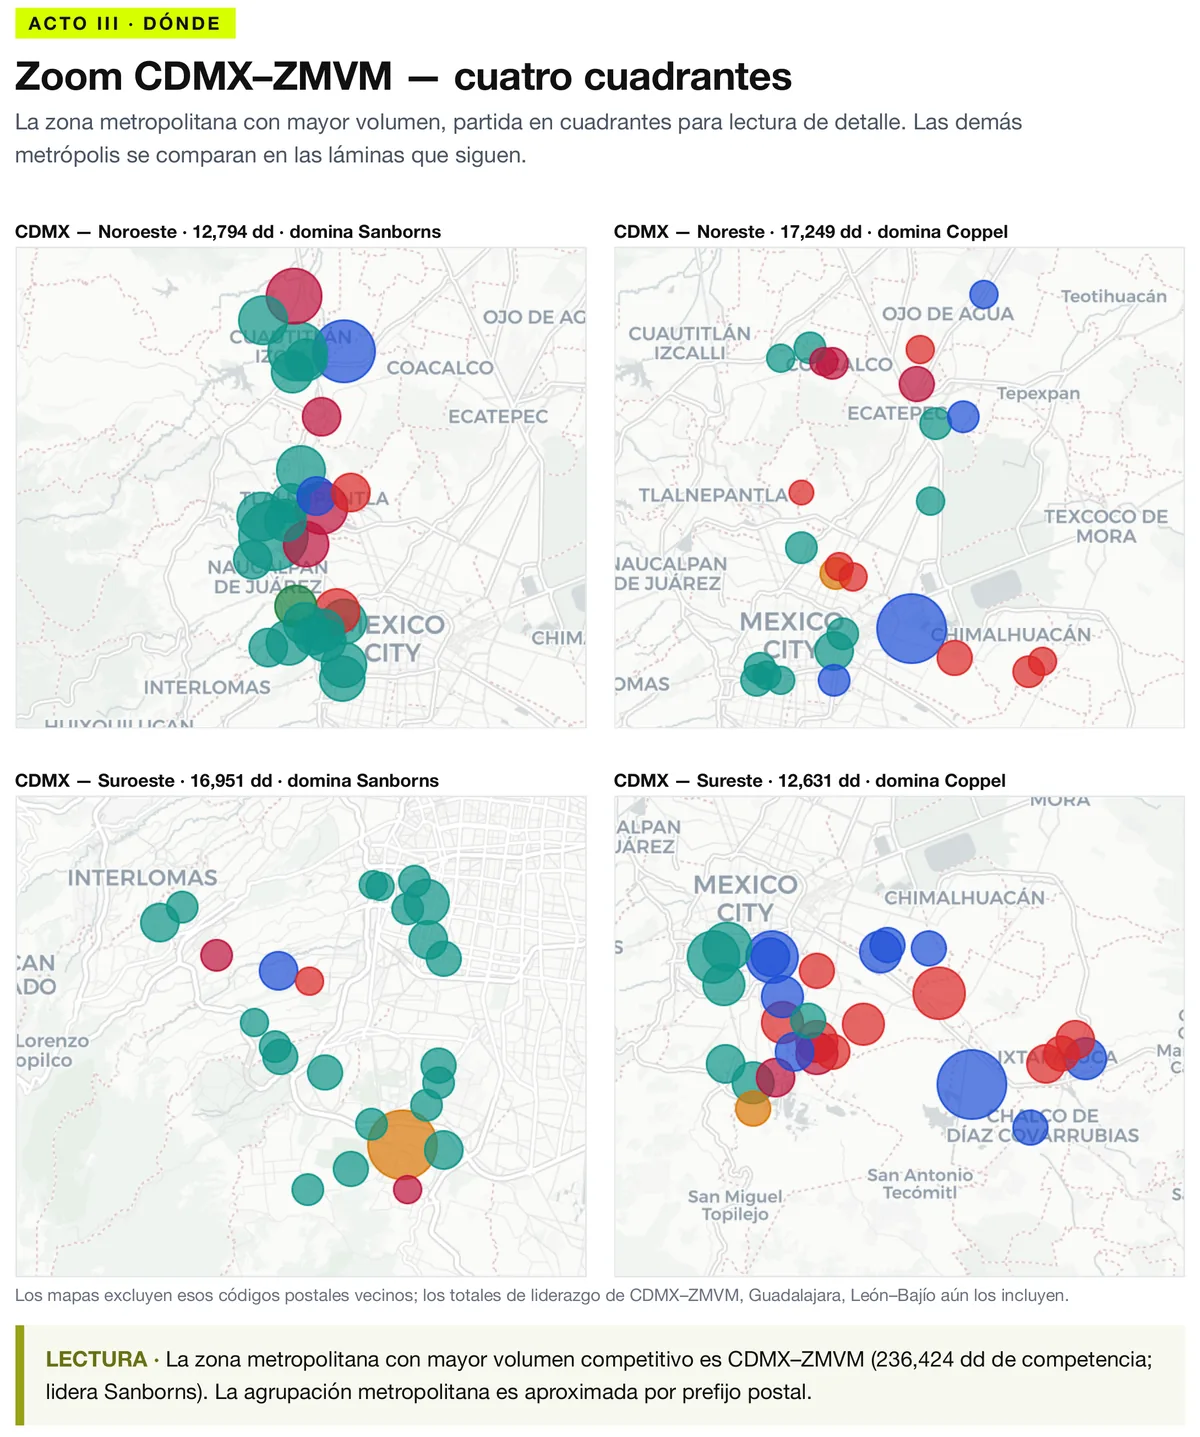
El liderazgo se parte por cuadrante: Sanborns domina el poniente (Naucalpan, Interlomas) y Coppel el oriente (Ecatepec, Chimalhuacán, Ixtapaluca).
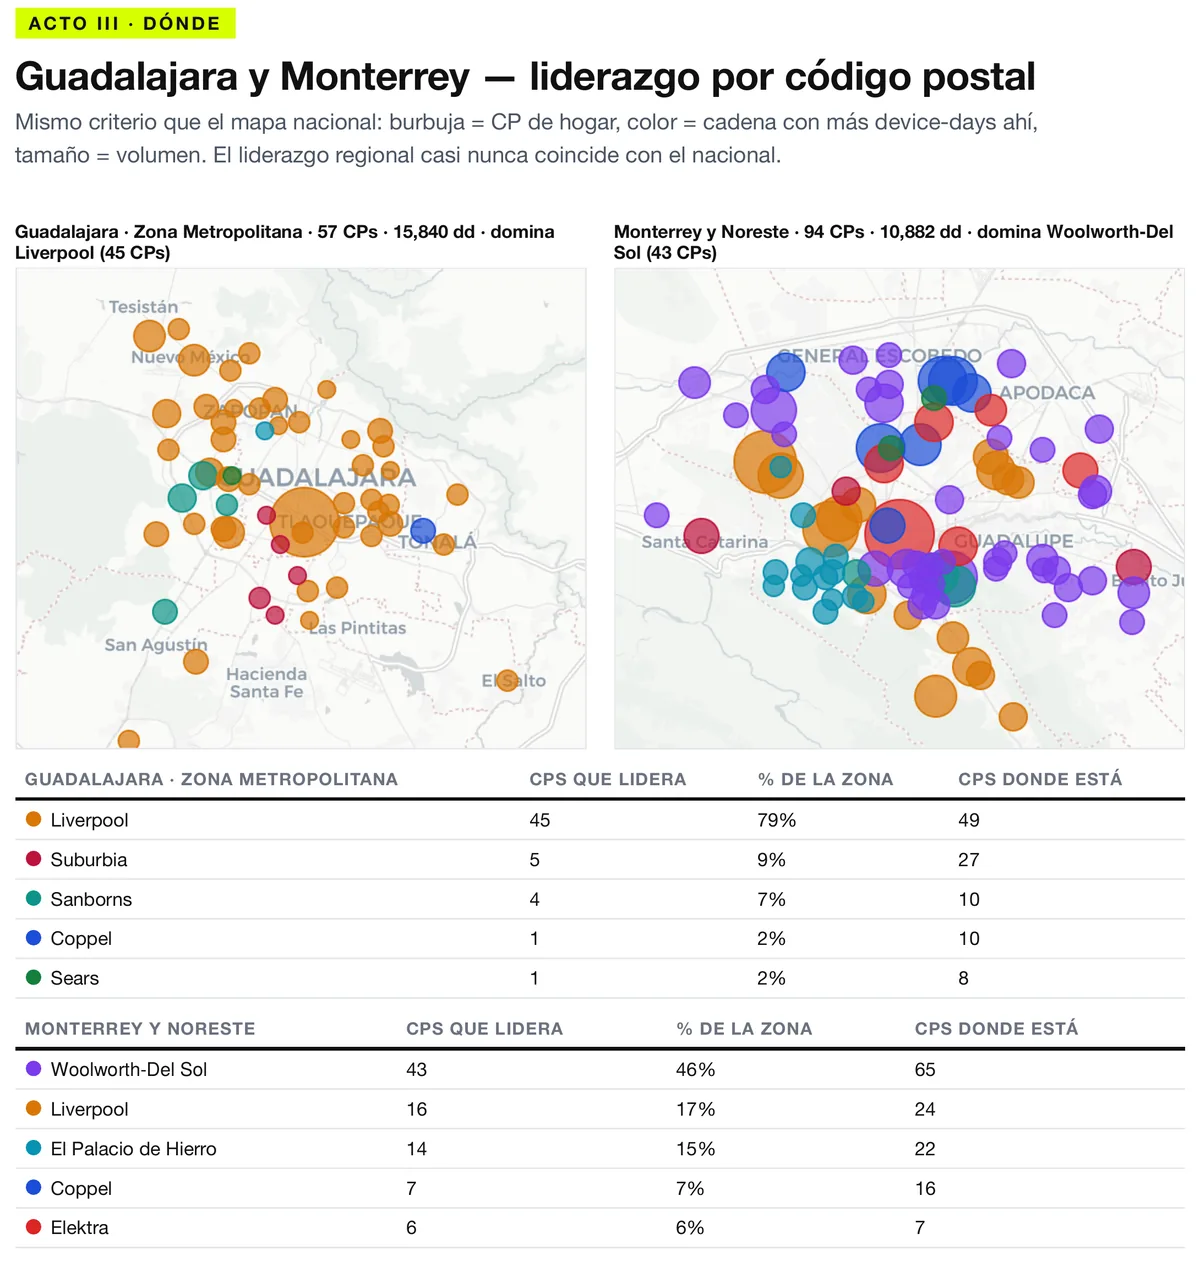
Guadalajara es de Liverpool casi sin disputa; Monterrey es un mercado fragmentado donde Woolworth-Del Sol lidera entre cinco marcas. El Bajío es la región más disputada del país.