01
Share del mercado
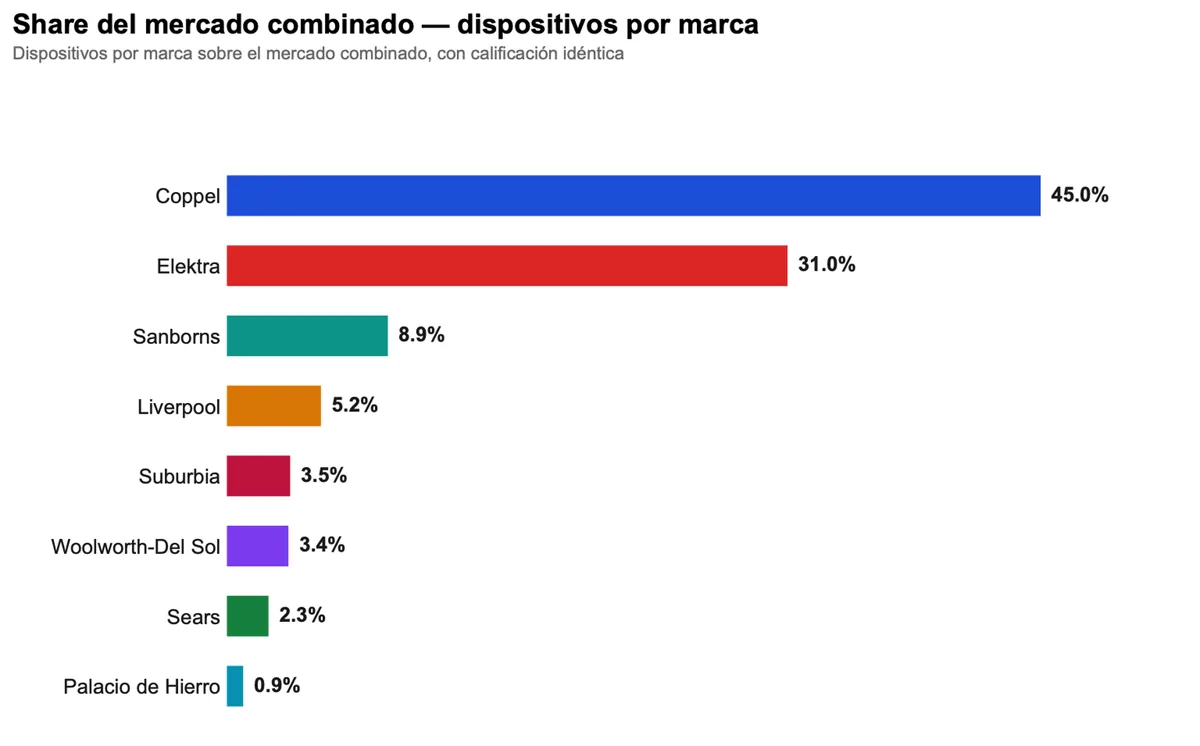
Coppel (45%) y Elektra (31%) concentran juntas el 76% del tráfico medido. El Palacio de Hierro, con 0.9%, cuenta la historia de la escala, no la del valor por cliente.
Inteligencia de movilidad
2.7 millones de dispositivos, 8 marcas y 3,777 tiendas de junio a agosto de 2026, con la misma calificación. Sin marca ancla y sin encuestas: sólo la visita física que ya ocurrió.
Lisez-le en intégralité en ligne, sans inscription. Pour emporter le PDF, nous vous demandons votre e-mail.
Siete preguntas que se responden en junta de presupuesto, no en una de marketing.
Coppel (45%) y Elektra (31%) concentran juntas el 76% del tráfico medido. El Palacio de Hierro, con 0.9%, cuenta la historia de la escala, no la del valor por cliente.
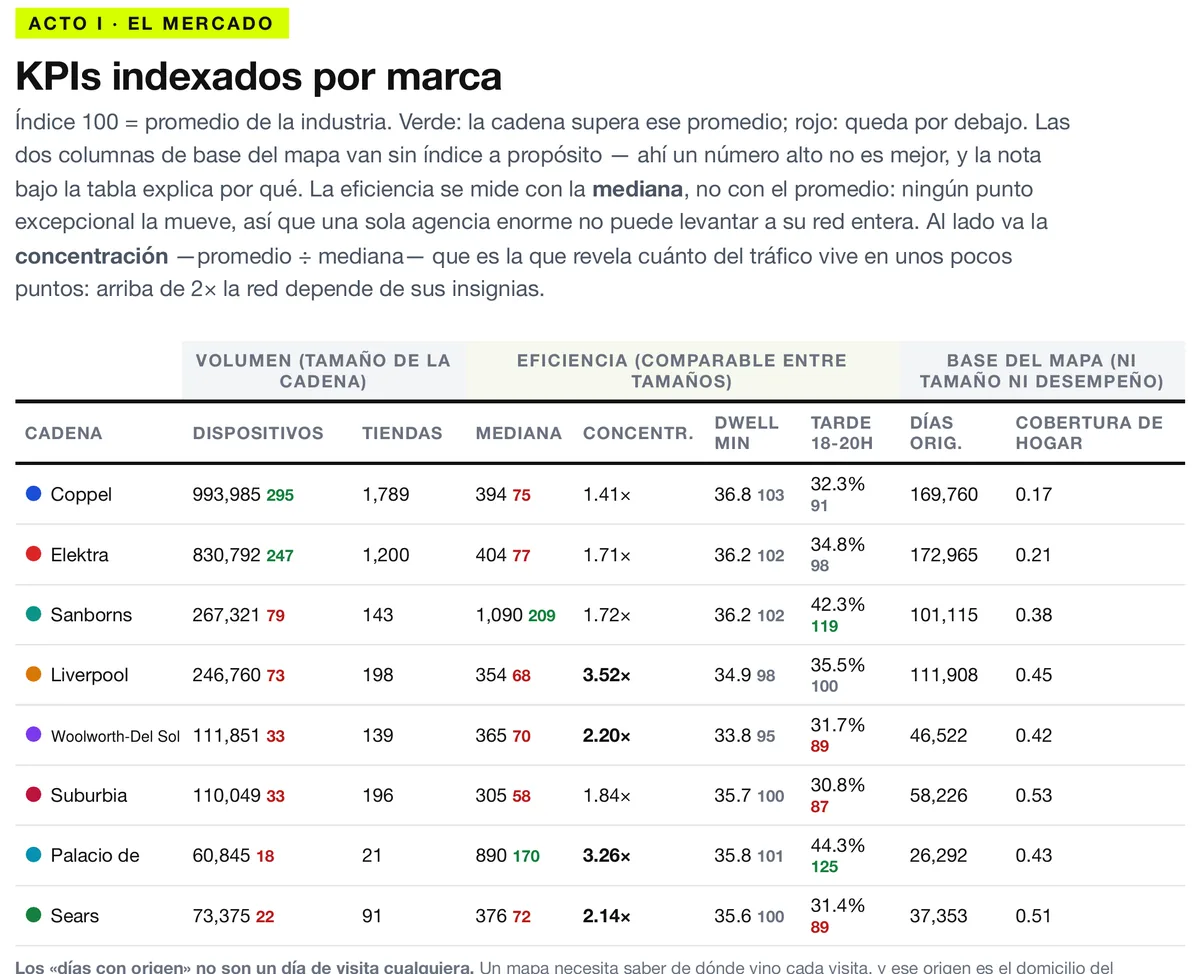
Volumen y eficiencia se separan: las redes más grandes no son las más eficientes por punto de venta. Sanborns tiene la mayor intensidad de tráfico por tienda.
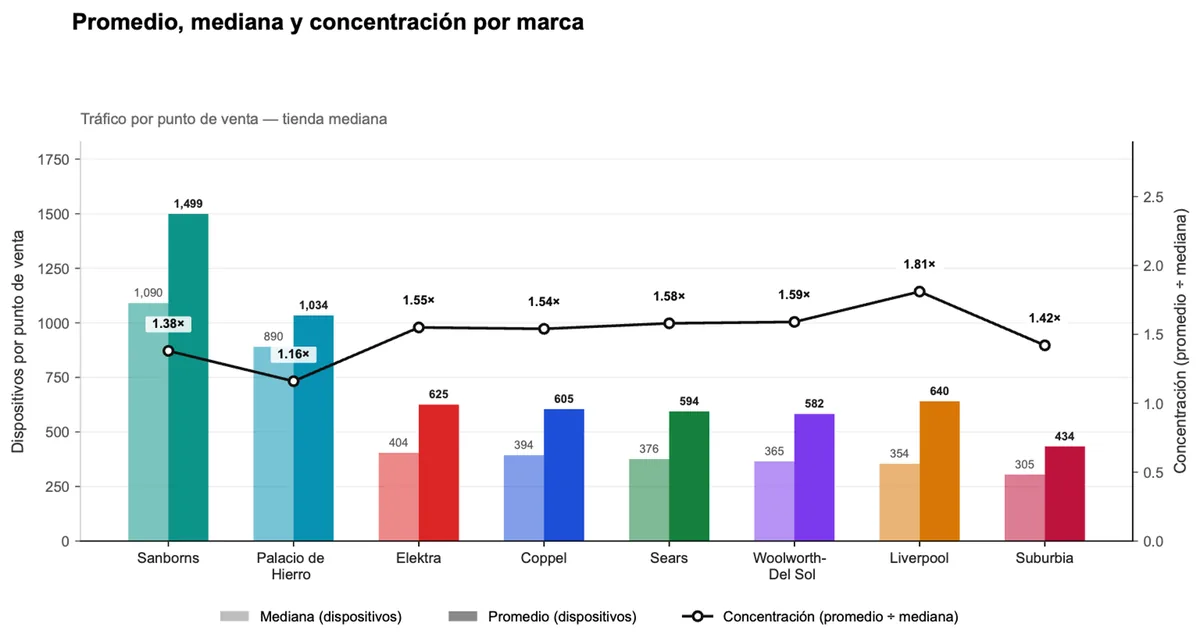
Sanborns y El Palacio de Hierro juegan en otra liga por punto de venta. Liverpool muestra la concentración más alta (1.81×): su resultado depende de un grupo reducido de tiendas.
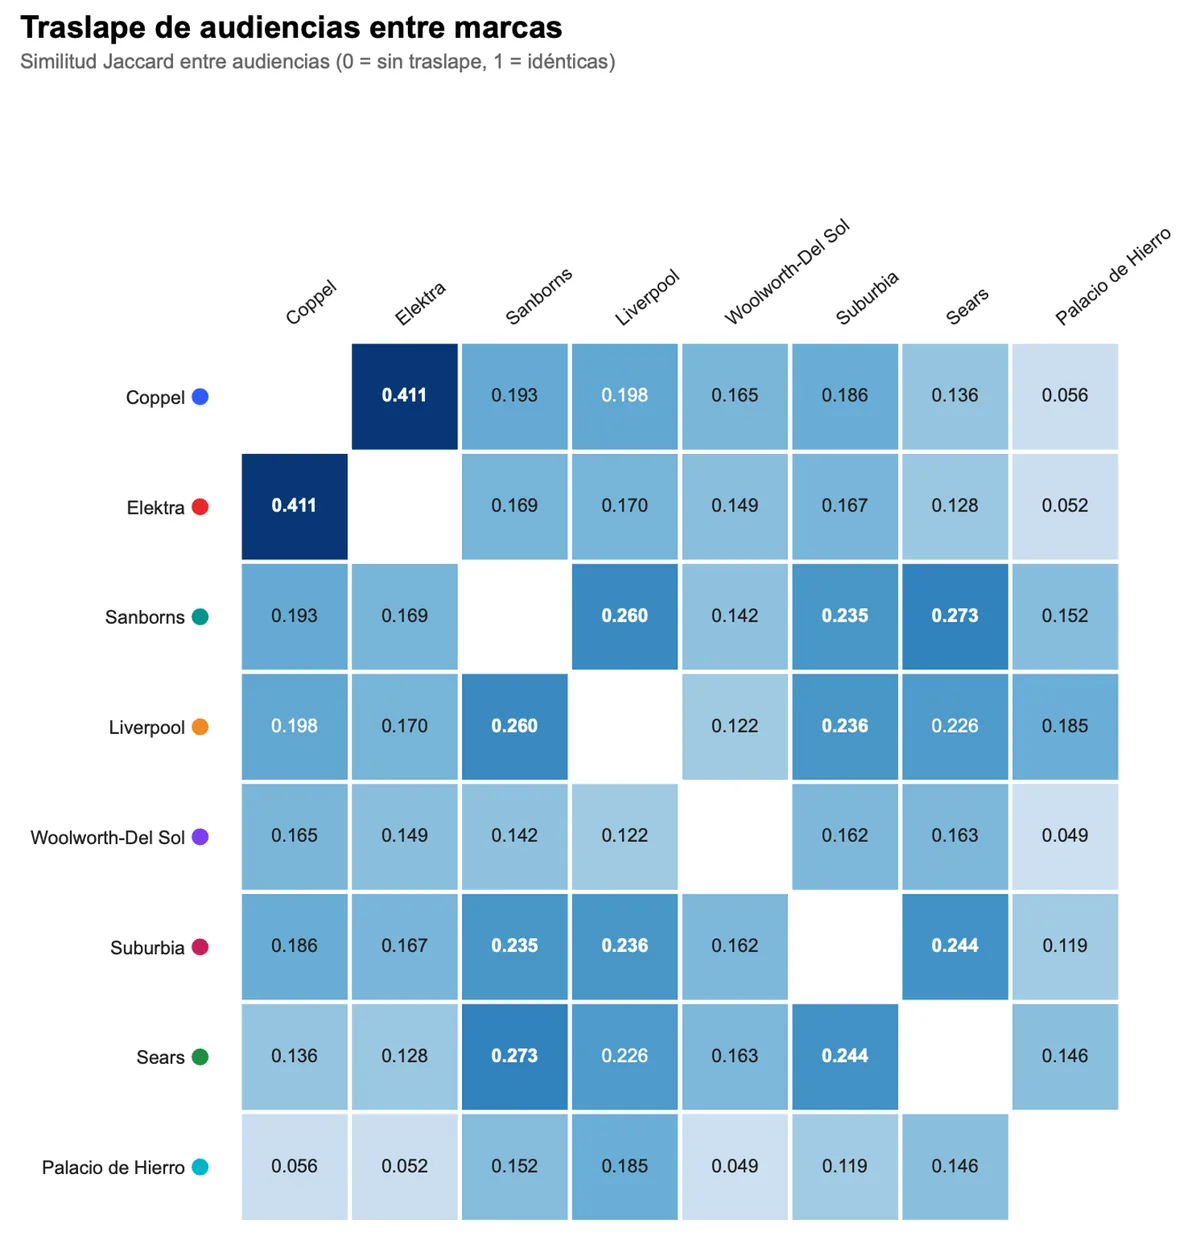
Coppel y Elektra comparten al mismo comprador y sus audiencias son intercambiables en buena medida. El Palacio de Hierro es la marca con menor traslape con el resto.
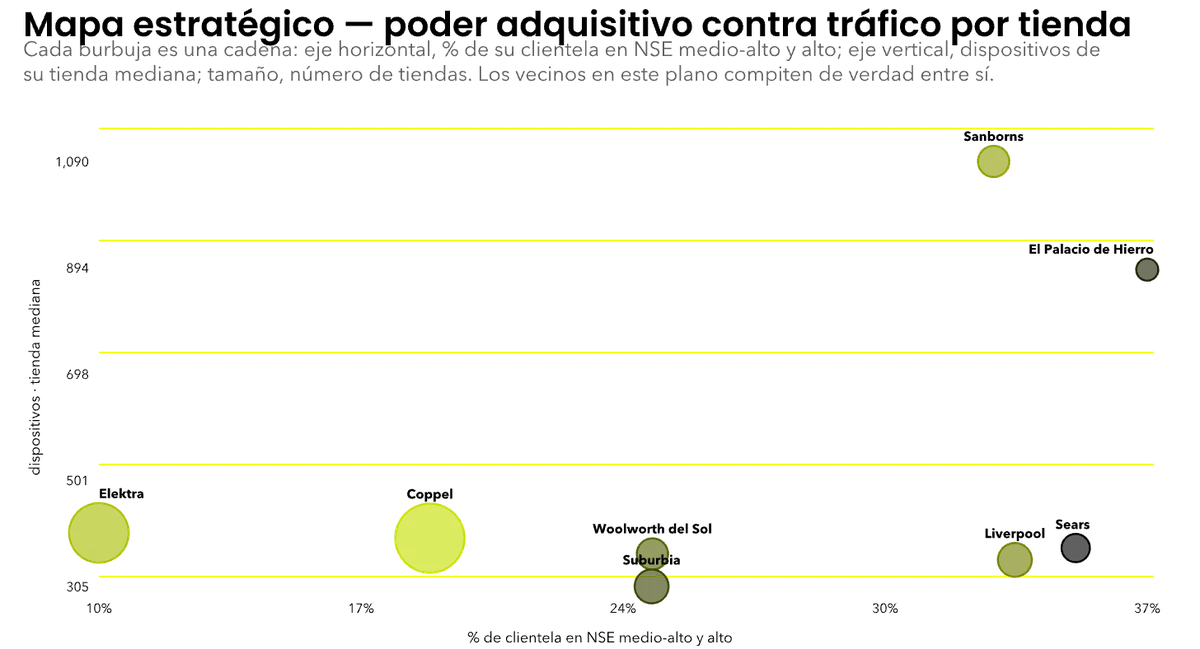
Poder adquisitivo contra tráfico por tienda: Sanborns y El Palacio de Hierro ocupan el cuadrante de mayor valor; Coppel y Elektra compiten por alcance, no por ticket.
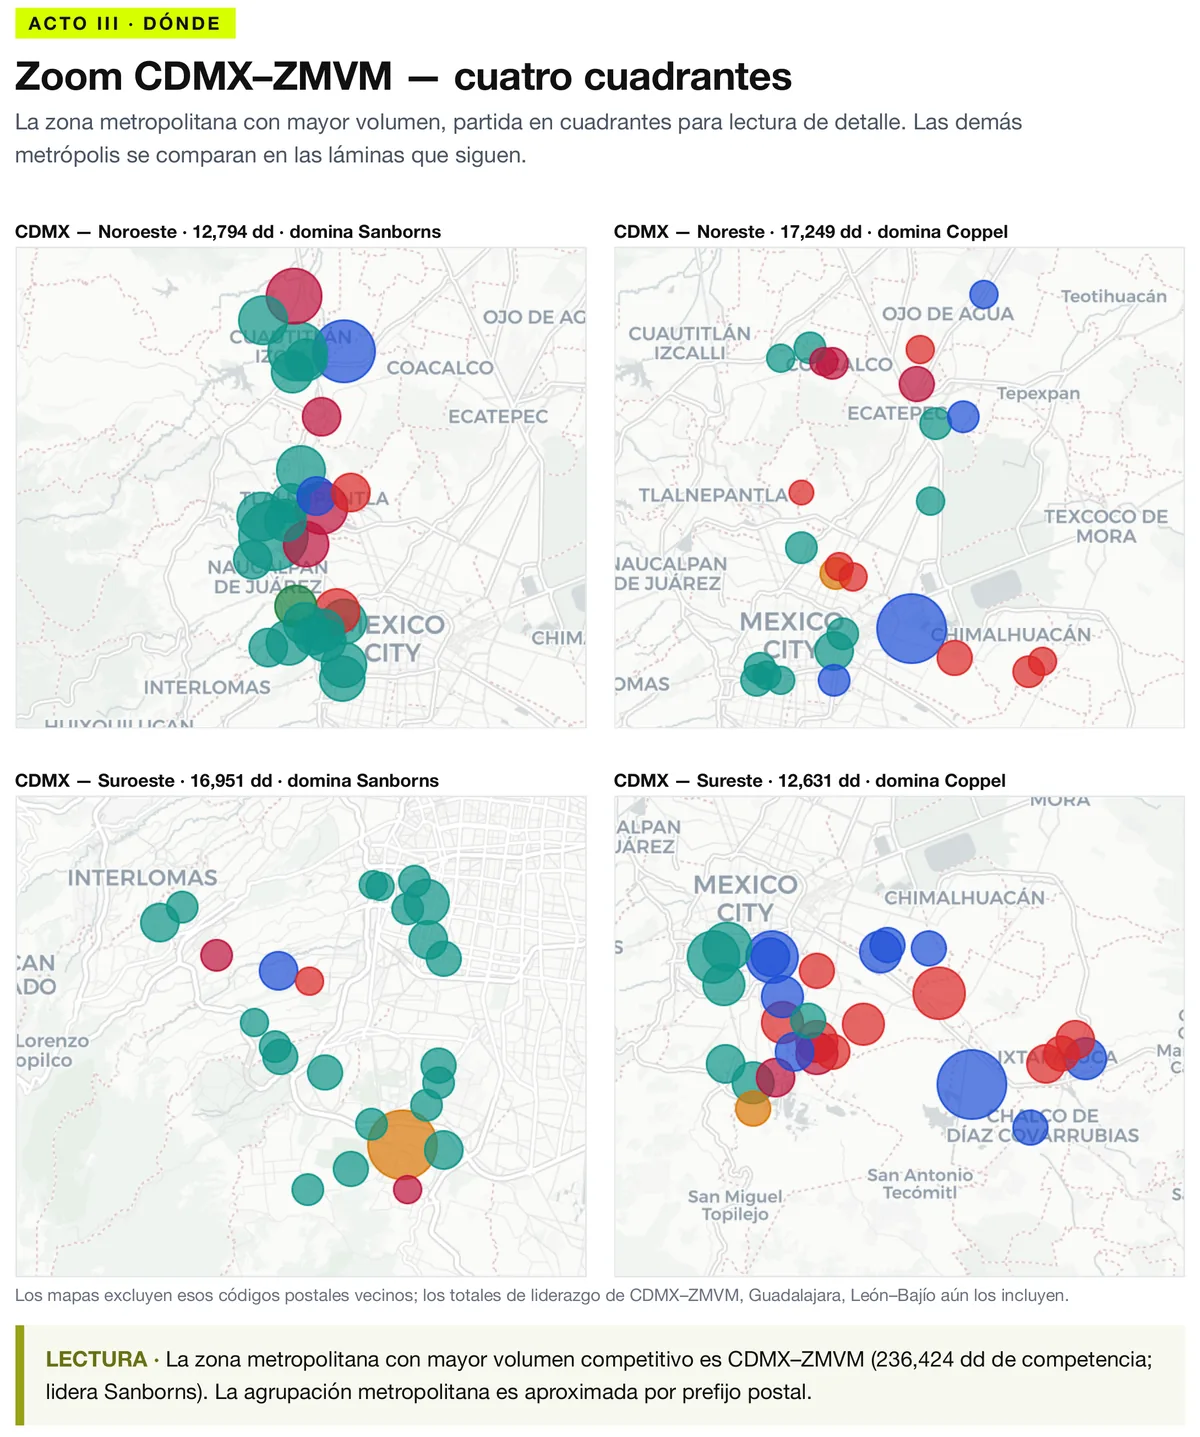
El liderazgo se parte por cuadrante: Sanborns domina el poniente (Naucalpan, Interlomas) y Coppel el oriente (Ecatepec, Chimalhuacán, Ixtapaluca).
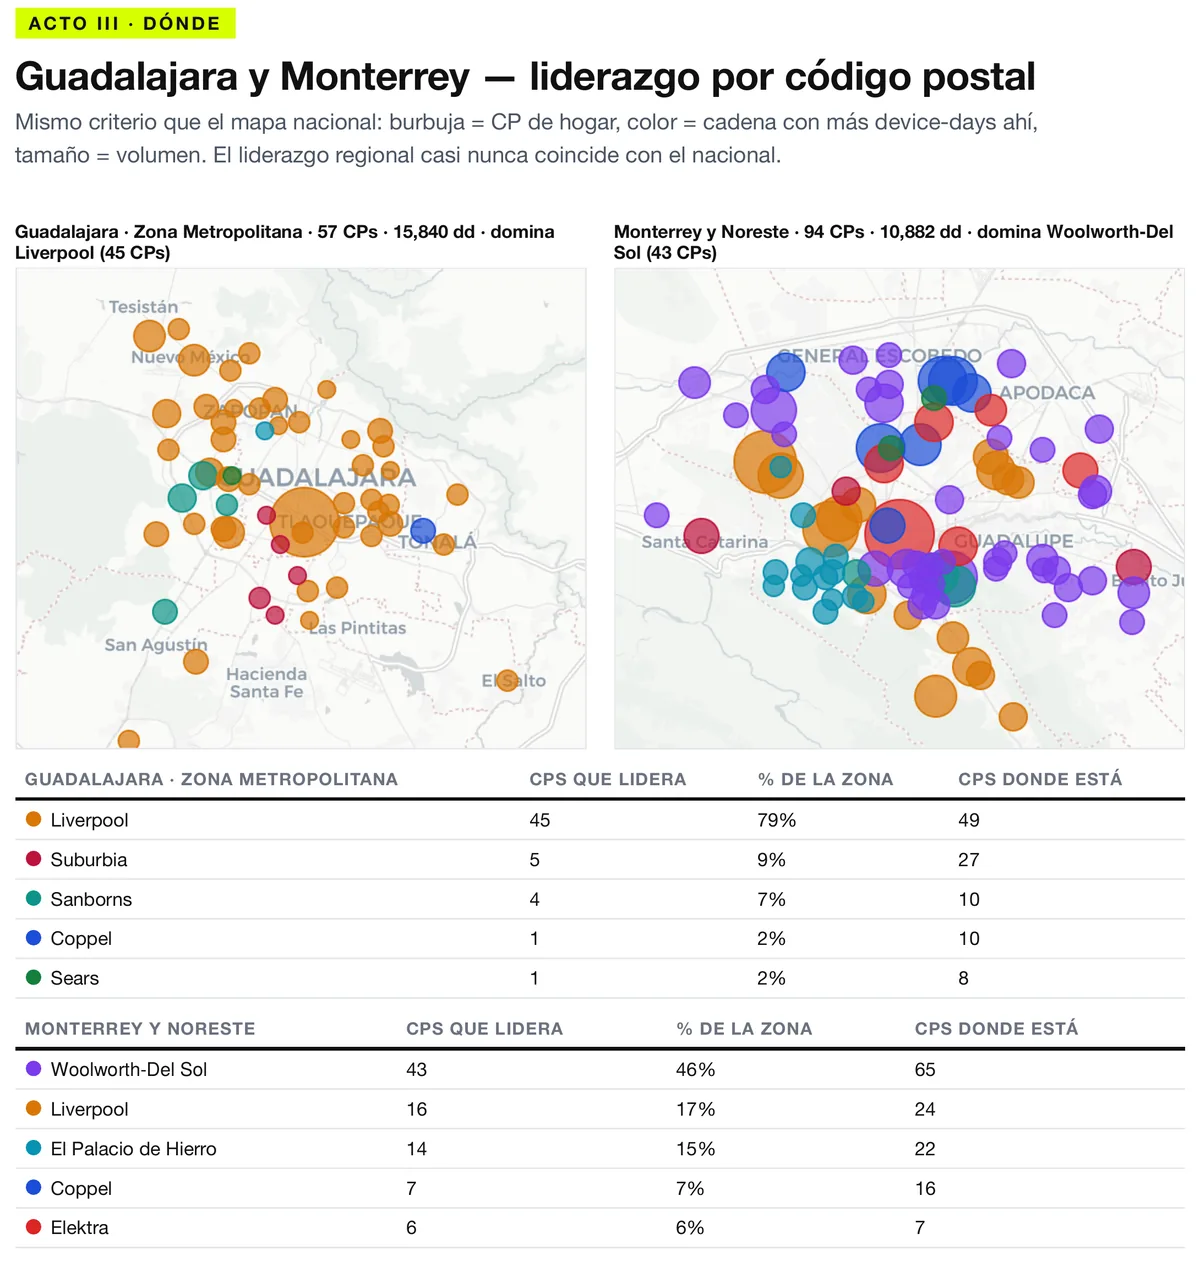
Guadalajara es de Liverpool casi sin disputa; Monterrey es un mercado fragmentado donde Woolworth-Del Sol lidera entre cinco marcas. El Bajío es la región más disputada del país.